

تأمين المشروعات الصغيرة للمرأة الخليجية.. كيف تحمين بضائعك ومشروعك من الخسائر المفاجئة؟

أصبحت المشروعات المنزلية والمتاجر الإلكترونية خيارًا مهنيًا مهمًا للمرأة الخليجية، سواء لزيادة الدخل أو لبناء علامة تجارية خاصة تنطلق من المنزل إلى الأسواق المحلية. لكن نجاح المشروع لا يتوقف على جودة المنتجات والتسويق الجيد فقط، إذ تظل هناك مخاطر غير متوقعة قد تهدد رأس المال، مثل تلف البضائع أو تعرض الأجهزة للأضرار أو وقوع حادث يؤثر في العملاء أو الممتلكات المحيطة.
ماذا يحدث إذا تعرض مشروعك لخسارة مفاجئة؟
هنا تبرز أهمية تأمين المشروعات الصغيرة باعتباره إحدى الوسائل التي يمكن لصاحبات الأعمال دراستها لتقليل الأثر المالي لبعض الخسائر المحتملة، وفقًا لطبيعة النشاط وشروط التغطية المتاحة لدى شركات التأمين في كل دولة خليجية.
لماذا تحتاج صاحبات المشروعات المنزلية إلى التأمين؟
قد تبدأ المرأة مشروعها برأس مال محدود، وتخصص جزءًا من المنزل لتخزين المنتجات أو تجهيز الطلبات أو إدارة عمليات البيع عبر الإنترنت. ورغم أن هذا النموذج يساعد على خفض تكاليف التشغيل، فإنه لا يلغي المخاطر المرتبطة بالبضائع والمعدات والمسؤوليات القانونية المحتملة.
 دليل تأمين المشاريع لرائدات الأعمال في قطر: حماية الأصول والمسؤولية والشركات الناشئة
فقد تتعرض المنتجات للتلف نتيجة حادث مفاجئ، أو تتضرر أجهزة الحاسوب والطابعات ومعدات التعبئة والتغليف، أو تقع أضرار مادية للغير بسبب نشاط المشروع. وفي هذه الحالات، يمكن أن تتحول الخسارة غير المتوقعة إلى عبء مالي يؤثر في قدرة صاحبة المشروع على الاستمرار.
لذلك، من المهم تقييم المخاطر قبل اختيار أي وثيقة، مع تحديد الأصول الأكثر قيمة، وطبيعة البضائع، ومكان التخزين، وحجم المبيعات، ومدى اعتماد النشاط على الأجهزة أو الموردين.
1. تأمين الممتلكات.. حماية للأدوات المستخدمة في العمل
تحتاج بعض المشروعات المنزلية إلى معدات وأجهزة تشكل جزءًا أساسيًا من عملية الإنتاج أو البيع، مثل الحواسيب والكاميرات والطابعات وأجهزة التغليف والتخزين.
وقد تتوافر وثائق تأمين على الممتلكات تغطي أخطارًا محددة، مثل الحريق أو بعض الأضرار المادية المفاجئة، وفقًا لما تنص عليه الوثيقة. لكن ليس كل ضرر مشمولًا تلقائيًا، كما قد توجد استثناءات أو شروط خاصة تتعلق بمكان استخدام المعدات وطبيعة النشاط التجاري.
ومن الضروري أن تتحقق صاحبة المشروع من إمكانية إدراج الأدوات المستخدمة لأغراض تجارية ضمن التغطية، خصوصًا إذا كانت الوثيقة مخصصة في الأساس للمسكن ومحتوياته الشخصية.
2. تأمين المخزون.. ماذا لو تلفت البضائع؟
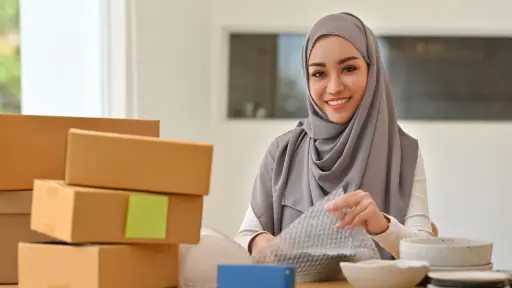
يمثل المخزون جزءًا مهمًا من رأس المال لدى صاحبات المتاجر الإلكترونية، خاصة عند شراء كميات من مستحضرات التجميل أو الملابس أو الإكسسوارات أو المنتجات المنزلية قبل بيعها للعملاء.
وفي حال وقوع حادث يؤدي إلى تلف البضائع أو فقدانها، قد تواجه صاحبة المشروع صعوبة في تعويض الخسارة من أموالها الخاصة، خصوصًا إذا كانت تعتمد على دورة مستمرة من الشراء والبيع.
لهذا يمكن البحث عن تأمين يغطي المخزون التجاري ضد أخطار محددة، مع مراجعة الشروط المتعلقة بمكان التخزين وطريقة حفظ المنتجات وقيمة البضائع المشمولة. وينبغي الانتباه إلى أن التلف الناتج عن سوء التخزين أو انتهاء الصلاحية أو العيوب الطبيعية قد لا يكون مغطى، ما لم تنص الوثيقة صراحة على خلاف ذلك.
كذلك، من المهم الاحتفاظ بفواتير الشراء وسجلات المخزون وصور المنتجات، لأنها قد تساعد في إثبات قيمة الممتلكات عند تقديم مطالبة تأمينية.
3. تأمين المسؤولية تجاه الغير.. حماية من بعض المطالبات
لا تقتصر مخاطر المشروع المنزلي على ممتلكات صاحبته، فقد تنشأ أحيانًا أضرار تمس أشخاصًا آخرين أو ممتلكاتهم بسبب النشاط التجاري.
على سبيل المثال، قد يتسبب نشاط معين في ضرر مادي للغير، أو تنشأ مطالبة تتعلق بإصابة أو تلف ممتلكات في ظروف تدخل ضمن نطاق التغطية التأمينية. وهنا يمكن أن يكون تأمين المسؤولية تجاه الغير خيارًا يستحق الدراسة، بحسب طبيعة المشروع والمنتجات التي يقدمها.
لكن ينبغي التمييز بين المسؤولية العامة والمسؤولية المرتبطة بالمنتجات، إذ قد تختلف التغطية من وثيقة إلى أخرى. كما أن المطالبات المتعلقة بعيوب المنتجات أو الأضرار الناتجة عنها تخضع لشروط واستثناءات محددة، ولا ينبغي افتراض شمولها ضمن أي تأمين عام للمشروع.
4. هل يشمل التأمين المتاجر الإلكترونية؟
قد تعتقد بعض صاحبات الأعمال أن البيع عبر الإنترنت يقلل الحاجة إلى التأمين، لأنهن لا يستقبلن العملاء داخل متجر تقليدي. إلا أن التجارة الإلكترونية ترتبط بمخاطر أخرى، من بينها تخزين المنتجات، وتجهيز الطلبات، واستخدام الأجهزة، والتعامل مع شركات الشحن والموردين.
وقد تتوافر حلول تأمينية تناسب بعض الأنشطة الإلكترونية، لكن التغطية تختلف وفقًا لطبيعة البضائع وحجم العمليات وطريقة إدارة المخزون. كما أن تأمين الممتلكات لا يعني بالضرورة تغطية خسائر توقف النشاط أو تعطل المبيعات.
لذلك، إذا كان استمرار المتجر يعتمد على أجهزة معينة أو مخزون كبير، فمن الأفضل سؤال شركة التأمين عن الخيارات المتاحة، وما إذا كانت هناك تغطيات إضافية للخسائر التشغيلية أو انقطاع النشاط، إن كانت مناسبة ومتاحة لهذا النوع من المشروعات.
5. ما المخاطر التي قد لا تغطيها الوثيقة؟
قبل الاشتراك في تأمين المشروعات الصغيرة، ينبغي قراءة الاستثناءات بعناية، لأن وجود وثيقة تأمين لا يعني التعويض عن كل خسارة محتملة.
فقد تستثني بعض الوثائق أنواعًا معينة من التلف، أو تضع شروطًا خاصة للبضائع القابلة للتلف، أو تحدد سقفًا للتعويض عن فئات من الممتلكات. وقد لا تشمل الخسائر الناتجة عن الاحتيال أو الاختراق الإلكتروني أو تعطل الأنظمة، ما لم توجد تغطية مستقلة أو نص واضح يضمها.
ومن المهم أيضًا معرفة قيمة التحمل التي تلتزم صاحبة المشروع بدفعها عند وقوع الضرر، وحدود التعويض، والمهلة المحددة للإبلاغ عن الحادث، والمستندات المطلوبة لتقديم المطالبة.
هذه التفاصيل قد تكون أكثر تأثيرًا من قيمة القسط وحدها، لأنها تحدد مدى استفادة المشروع من التأمين عند وقوع خسارة فعلية.
6. كيف تختارين وثيقة مناسبة لمشروعك؟
لا توجد وثيقة واحدة تناسب جميع المشروعات المنزلية، فالاحتياجات تختلف بين صاحبة متجر للملابس، ومنتجة للأطعمة، ومصممة للإكسسوارات، ومقدمة لخدمات رقمية.
ويمكن البدء بتحديد قيمة المعدات والمخزون، ثم إعداد قائمة بأكثر الحوادث التي قد تؤثر في استمرارية النشاط. بعد ذلك، تُقارن عروض التأمين من حيث الأخطار المغطاة، والاستثناءات، وحدود التعويض، وقيمة التحمل، وإجراءات المطالبة.
ومن المفيد توجيه أسئلة واضحة إلى شركة التأمين، مثل: هل تغطي الوثيقة البضائع المخزنة داخل المنزل؟ وهل تشمل المعدات المستخدمة تجاريًا؟ وما شروط التعويض عن الحريق أو التلف العرضي؟ وهل توجد تغطية للمسؤولية تجاه الغير أو للمنتجات؟ وهل يتطلب النشاط ترخيصًا أو مستندات إضافية؟
كما ينبغي التأكد من أن ممارسة النشاط التجاري من المنزل لا تتعارض مع شروط الوثيقة، وأن المعلومات المقدمة لشركة التأمين دقيقة وكاملة.
7. اختلاف التغطيات بين دول الخليج
تختلف المنتجات التأمينية والاشتراطات التنظيمية من دولة خليجية إلى أخرى، كما قد تختلف بين شركة وأخرى داخل الدولة نفسها. وقد تتأثر الخيارات المتاحة بنوع النشاط، وحجم المشروع، ومكان تخزين البضائع، والتراخيص المطلوبة.
لذلك، على رائدات الأعمال في السعودية والإمارات والكويت وقطر والبحرين وسلطنة عُمان مراجعة الجهات التنظيمية وشركات التأمين المرخصة في الدولة التي يعمل فيها المشروع، بدلًا من الاعتماد على معلومات عامة أو افتراض أن وثيقة صالحة في سوق معين توفر التغطية نفسها في سوق آخر.
ويظل التأكد من شروط الوثيقة المكتوبة خطوة أساسية قبل دفع القسط، خاصة إذا كان المشروع يضم مخزونًا مرتفع القيمة أو منتجات تحتاج إلى تخزين خاص.
التأمين جزء من خطة إدارة المخاطر
يمكن أن يساعد تأمين المشروعات المنزلية على تخفيف الأثر المالي لبعض الحوادث المشمولة بالتغطية، لكنه لا يغني عن الإجراءات الوقائية، مثل تخزين المنتجات بطريقة مناسبة، والاحتفاظ بسجلات دقيقة للمبيعات والمخزون، وحماية الأجهزة، ووضع خطة مالية للطوارئ.
وبالنسبة إلى المرأة الخليجية التي تدير مشروعًا من المنزل أو متجرًا إلكترونيًا، فإن دراسة التأمين بصورة مبكرة قد تساعدها على فهم المخاطر وتقييم الخيارات المتاحة قبل حدوث خسارة مفاجئة. والأهم هو اختيار تغطية تتناسب مع طبيعة النشاط الفعلية، بعد مراجعة الشروط والاستثناءات والتكاليف، حتى تكون الحماية المتوقعة واضحة وواقعية.