دليل التأمين التكافلي للمرأة القطرية: برامج التكافل العائلي والادخار للتقاعد والتعليم

الاستقرار المالي الحقيقي لا يتحقق فقط بما تكسبينه اليوم في وظيفتكِ أو مشروعكِ، بل بما تنجحين في ادخاره وحمايته لغدكِ وغد أسرتكِ. وفي مجتمع يقدر التخطيط السليم والقيم المتوافقة مع الشريعة الإسلامية، بات التكافل العائلي وبرامج الادخار الاستثماري أداة حيوية في يد المرأة القطرية لبناء مظلة أمان مستقلة تضمن دراسة الأبناء في أرقى الجامعات وتوفر تقاعداً مريحاً ومستقراً. فكيف يعمل التأمين التكافلي في دولة قطر؟ وما الذي يميزه عن التأمين التقليدي؟ وما هي أفضل البرامج المصممة لكِ ولأولادكِ؟ إليكِ الدليل المالي الشامل.
دليلكِ الشامل لبرامج التأمين التكافلي الإسلامي للمرأة في قطر
تحظى المرأة القطرية بحضور قوي في ميادين العمل والإنتاج والاستثمار؛ إذ تشغل مناصب قيادية رفيعة، وتدير مؤسساتها الخاصة، وتتحمل مسؤولية التوجيه المالي والتنموي لأسرتها. ومع هذا الحضور الفاعل، تزايد الوعي المالي بأهمية الانتقال من مرحلة "الاستهلاك والإنفاق اليومي" إلى مرحلة "التحوط المالي والاستثمار بعيد المدى".
اقرأ أيضاً
وهنا يبرز مفهوم التأمين التكافلي العائلي (Family Takaful) كبديل إسلامي وأخلاقي متكامل، يجمع بين ميزتين جوهريتين تبحث عنهما المرأة: الحماية التأمينية ضد الطوارئ الصحية والمهنية، والادخار الاستثماري التراكمي المتوافق تماماً مع أحكام الشريعة الإسلامية.
أولاً: ما هو التأمين التكافلي ولماذا تفضله المرأة القطرية؟
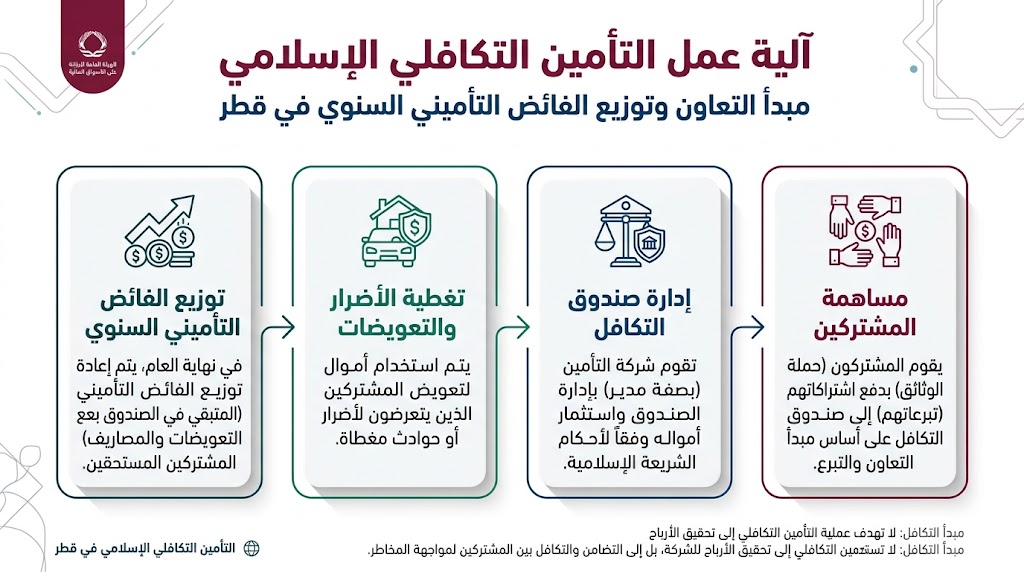
على خلاف التأمين التجاري التقليدي الذي يقوم على مبدأ المعاوضة التجارية بين العميل والشركة، يقوم التأمين التكافلي على فلسفة التعاون والتضامن المجتمعي (الاشتراك التكافلي):
-
صندوق المشتركين المستقل: تُودع أقساط المشتركين في صندوق تبرع مشترك، وتُسدد منه التعويضات للمشترك الذي يتعرض لظرف طارئ أو وفاة أو عجز.
-
الرقابة الشرعية الصارمة: تخضع جميع عمليات واستثمارات الشركات التكافلية في قطر لإشراف هيئات رقابة شرعية متخصصة تضمن خلو التعاملات من الربا، الغرر، أو الاستثمار في أنشطة محظورة.
-
ميزة الفائض التأميني (Takaful Surplus): وهي الميزة الأبرز التي تنفرد بها الشركات التكافلية؛ ففي حال زادت أموال الصندوق عن حجم التعويضات والمصاريف في نهاية السنة المالية، يتم إرجاع الفائض وتوزيعه نقداً على المشتركين، أو خصمه من قسط التجديد السنوي.
ثانياً: خطة الادخار لتعليم الأبناء.. استثمار ينمو مع نمو طفلكِ
يشكل تعليم الأبناء في كبرى الجامعات الخاصة داخل المدينة التعليمية بالدوحة أو الابتعاث إلى الخارج أولوية قصوى للأمهات القطريات، وتكلفة هذا التعليم تتطلب تخطيطاً مبكراً:
-
كيف تعمل الخطة؟
تحدد الأم هدفاً مالياً (مثلاً: 500,000 ريال قطري لكل ابن عند بلوغه سن الـ 18 عاماً)، وتقوم بدفع اشتراك شهري أو سنوي ميسر يتم استثماره في محافظ استثمارية إسلامية منخفضة إلى متوسطة المخاطر.
-
مظلة الحماية المزدوجة:
في حال وقوع مكروه للأم أو المعيل (وفاة أو عجز كلي يمنع من العمل)، تعفي وثيقة التكافل العائلي الأسرة من استكمال باقي الأقساط الشهرية، وتتكفل الشركة بدفع كامل المبلغ المستهدف للطفل فور بلوغه السن القانونية للدراسة الجامعية، مما يحمي طموح الأبناء العلمي من أي هزة مالية أسرية.
ثالثاً: التخطيط المالي للتقاعد المبكر والاستقلال التمويلي
على الرغم من قوة نظام المعاشات والتقاعد الحكومي في دولة قطر، فإن المرأة الطموحة تسعى دائماً للحفاظ على نفس مستوى الرفاهية المعيشية ونمط الحياة المعتاد بعد التقاعد، أو قد ترغب في التفرغ الشخصي ورعاية الأسرة عبر التقاعد المبكر:
-
برامج التقاعد التكافلية الفردية: تتيح للمشتركة بناء محفظة تقاعدية إضافية موازية للراتب التقاعدي الرسمي.
-
مرونة التخارج: عند بلوغ سن الاستحقاق المتفق عليه (مثلاً سن الـ 50 أو 55 عاماً)، يحق للمرأة استلام مدخراتها التكافلية دفعة واحدة كرأس مال لمشروع خاص، أو تحويلها إلى دخل شهري منتظم مدى الحياة.
-
تغطية الأمراض الحرجة والطارئة: تشمل خطط التكافل العائلي بنداً اختيارياً هاماً يُصرف بموجبه مبلغ نقدي فوري كبير للمرأة فور تشخيص إصابتها بأي من الأمراض الحرجة (كالأورام المتقدمة، السكتات الدماغية، أو أمراض القلب)، لتغطية مصاريف العلاج الخارجي والتعطل المؤقت عن العمل دون المساس بمدخرات البيت الأساسية.
رابعاً: أبرز الشركات التكافلية في قطر وبرامجها للمرأة والأسرة
تتصدر شركتان وطنيتان مشهد التأمين التكافلي والادخاري في قطر بفضل سجلهما الطويل وقوة ملاءتهما المالية:
| الشركة التكافلية | البرامج الموجهة للمرأة والأسرة | المزايا الحصرية |
| الشركة الإسلامية القطرية للتأمين (QIIC) |
• برنامج التكافل العائلي والتعليمي. • برامج الادخار وحماية الدخل. • تغطية الأمراض الحرجة. |
• أقدم شركة تأمين إسلامي في قطر والمنطقة. • سجل قياسي مستمر في توزيع الفائض التأميني السنوي على المشتركين. • محفظة استثمارية متوافقة بالكامل مع الشريعة. |
| مجموعة الخليج للتأمين التكافلي (بيمة - Beema) |
• باقات التكافل العائلي المرنة. • برامج حماية المستقبل للأفراد. • حلول الادخار التراكمي السريع. |
• منصات وتطبيقات رقمية سهلة الاستخدام. • إمكانية تحديد مبالغ ادخارية متدرجة تلائم مختلف مستويات الدخل. • مرونة سريعة في إجراءات المطالبات والمتابعة الدورية للنمو المالي. |
خامساً: خطوات الانضمام لخطة التكافل والادخار خطوة بخطوة
[تحديد الهدف المالي والمدة] ➔ [اختيار الشركة التكافلية المعتمدة] ➔ [تحديد نسبة الادخار إلى الحماية] ➔ [السداد التلقائي شهرياً] ➔ [متابعة كشف الحساب السنوي]
-
تحديد الأولوية المالية: حددي هل أولويتكِ هي (حماية تعليم الأبناء، ادخار للتقاعد، أم الحماية ضد الأزمات الصحية الحرجة؟).
-
تحديد الأفق الزمني: تتراوح البرامج الادخارية الناجحة عادة بين 5 سنوات وحتى 20 سنة؛ فكلما بدأتِ في سن أصغر، كان القسط الشهري أقل والعائد الاستثماري التراكمي أكبر.
-
توازن المحفظة: يتم تقسيم قسطكِ الشهري تلقائياً بنسبة تختارينها؛ جزء يذهب لحساب الادخار والاستثمار التنموي، وجزء بسيط لصندوق التكافل للحماية من الطوارئ.
-
ربط الاستقطاع البنكي التلقائي: يُفضل تفعيل أمر الدفع الشهري التلقائي من حسابكِ المصرفي في أول يوم لنزول الراتب لضمان الالتزام بالادخار دون تأجيل.
-
مراجعة وتحديث الوثيقة دورياً: كل سنتين أو ثلاث سنوات، راجعي مع مستشاركِ المالي في الشركة أداء المحفظة، وأضيفي أي تغييرات أسرية جديدة كولادة طفل جديد أو زيادة في الراتب والدخل الشهري.
3 نصائح ذهبية للمرأة القطرية قبل توقيع عقد التكافل العائلي
-
افصلي بين الادخار وحماية الطوارئ: تأكدي من نسبة توزيع قسطكِ؛ واعلمي كم من المبلغ يذهب في مسار الاستثمار وكم منه مخصص لتغطية المخاطر البحتة.
-
احرصي على بند الإعفاء من الأقساط (Waiver of Premium): هو أهم بند يجب ألا يخلو منه أي عقد تكافل عائلي، لضمان استمرار تغذية صندوق الأبناء حتى لو توقفتِ عن العمل لعارض صحي.
-
اختاري الشفافية وسمعة الشركة في توزيع الفائض: تعاملي دائماً مع الشركات التكافلية التي تتمتع بتاريخ معلن ومنتظم في إرجاع الفوائض للمشتركين لتعظيم الفائدة المالية لوثيقتكِ.