

التأمين الصحي للأم السعودية المعيلة وأبنائها: حقوق الوثيقة الموحدة، إضافة التابعين، وحلول التغطية الطبية

عندما يتعلق الأمر بصحة أطفالكِ وسلامتكِ الشخصية، تصبح كل تفصيلة في وثيقة التأمين الطبي مسألة أمان واطمئنان؛ فهل تعلمين أن الأنظمة واللوائح المحدثة لمجلس الضمان الصحي كفلت للمرأة المعيلة حقوقاً واسعة لتغطية أبنائها وتوفير الرعاية الشاملة دون عوائق بيروقراطية؟
دليل أنا حوا الشامل للتأمين الصحي للمرأة السعودية المعيلة
تمثل الرعاية الصحية حجر الزاوية في استقرار الأسرة وطمأنينة الأم المعيلة في المملكة العربية السعودية. ومع التحولات التنظيمية المتسارعة التي قادها مجلس الضمان الصحي (CHI)، دخلت الرعاية الصحية مرحلة متقدمة من الحوكمة والعدالة، مانحة المرأة العاملة والمعيلة صلاحيات وحقوقاً واضحة لحماية نفسها وأبنائها صحياً، سواء كانت تعمل في القطاع الخاص، أو تمارس عملاً حراً، أو تعتمد على شبكات الحماية الاجتماعية.
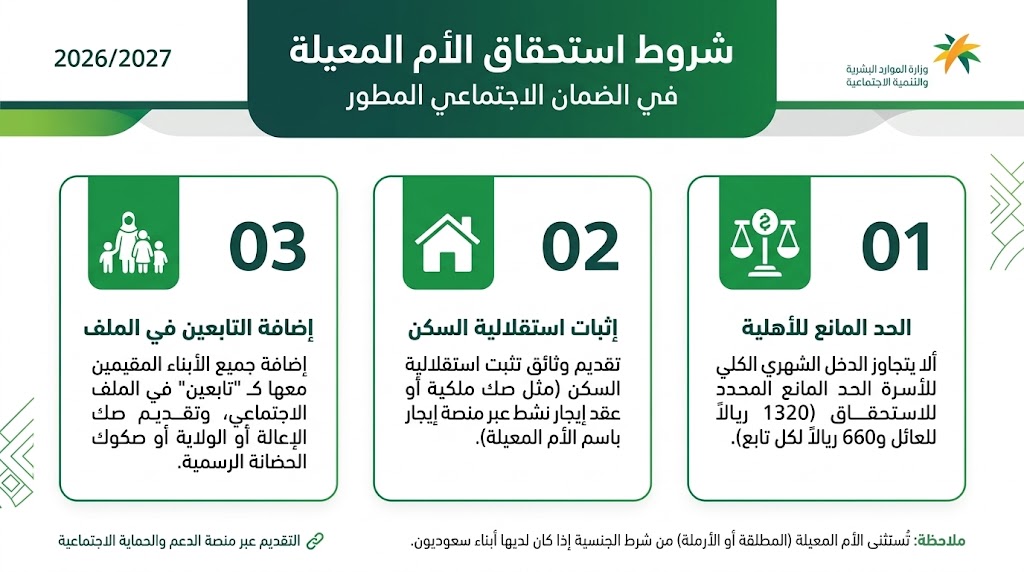
 الحكومة تكشف حقيقة وقف تقديم خدمات التأمين الصحي للمرأة المعيلة
في هذا الدليل التفصيلي من «أنا حوا»، نضع بين يديكِ كل ما تحتاجين لمعرفته عن وثيقة التأمين الصحي الموحدة، حدود التغطيات المالية، آليات إضافة الأبناء تحت تغطية الأم، وكيفية استرداد حقوقكِ وحل النزاعات مع شركات التأمين الطبي.
أولاً: الوثيقة الموحدة لمجلس الضمان الصحي.. ما الذي تضمنه لكِ ولأسرتكِ؟
تُلزم الأنظمة في المملكة كافة شركات التأمين المعتمدة بتقديم حد أدنى من المنافع ضمن "الوثيقة الموحدة"، وتغطي هذه الوثيقة متطلبات علاجية أساسية بحد تغطية سنوي يصل إلى 500,000 ريال سعودي لكل شخص مشمول بالوثيقة، وتشمل الآتي:
-
الفحوصات السريرية والتشخيصية: تغطية الكشوفات الطبية في شبكة المستشفيات والمراكز المعتمدة، والفحوصات المخبرية، والأشعة بأنواعها.
-
رعاية الأمومة والحمل والولادة: تشمل المتابعة الدورية للحمل، والتحاليل الجينية للجنين، والولادة الطبيعية أو القيصرية بما يضمن سلامة الأم والمولود، بالإضافة إلى رعاية الأطفال حديثي الولادة والمبتسرين (الخدج).
-
تطعيمات ورعاية الأطفال: التغطية الكاملة لكافة اللقاحات الوطنية الإلزامية حتى سن المدرسة، ومتابعة نمو الطفل الجسدي والعقلي، وفحوصات السمع والبصر المبكرة.
-
الأمراض المزمنة والمناعية: تغطية أدوية الضغط والسكري والربو، وأمراض الغدد وغيرها من الحالات طويلة الأمد دون رفض التغطية بسبب وجود سوابق مرضية بعد الإفصاح النظامي.
-
الأسنان والنظارات الطبية: تشمل علاج التهابات اللثة، الحشوات، الخلع، وحالات الطوارئ السنية، بالإضافة إلى دعم مالي محدد للإطارات والعدسات الطبية.
ثانياً: المرأة المعيلة وإضافة الأبناء كتابعين.. الآليات النظامية
من التساؤلات الأكثر شيوعاً بين الأمهات المطلقات والأرامل: هل يحق لي إضافة أبنائي تحت وثيقة تأميني الخاصة في مقر عملي؟
-
المرأة العاملة في القطاع الخاص: نظاماً، يُلزم صاحب العمل في القطاع الخاص بتوفير التأمين الطبي للموظفة ولأفراد أسرتها الذين تعولهم شرعاً ونظاماً. إذا كانت الأم هي الحاضنة للأبناء بصك حضانة رسمي أو إثبات إعالة، يحق لها تقديم الصك لجهة عملها لإلزام شركة التأمين بإضافتهم كتابعين مشمولين بالوثيقة.
-
في حال وجود تأمين للأب: إذا كان الأب على رأس العمل ويوفر تأميناً للأبناء بالفعل، فلا حاجة للازدواج التأميني؛ لكن إذا امتنع الأب أو كان متعطلاً أو غير مستحق للتأمين الخاص، فإن صك الحضانة والإعالة يمنح الأم الأحقية الكاملة لضم الأبناء إلى وثيقتها الطبية لضمان عدم حرمانهم من الرعاية.
-
الأرملة العاملة: تتمتع الأرملة بالحق التلقائي في إضافة كافة أبنائها القُصّر كتابعين لها على وثيقة تأمين جهة عملها بموجب صك حصر الورثة.
ثالثاً: مسارات التأمين للباحثات عن عمل ومستفيدات الضمان
إذا لم تكن الأم المعيلة على رأس عمل وظيفي بالقطاع الخاص يوفر تأميناً تجارياً، فإن المنظومة الصحية الحكومية توفر بدائل متكاملة:
-
الرعاية الصحية المجانية عبر التجمع الصحي: تتكفل وزارة الصحة عبر التجمعات الصحية في كافة مناطق المملكة بتقديم الرعاية الطبية المجانية والشاملة لمستفيدي الضمان الاجتماعي المطور وأسرهم في المراكز الصحية الأولية والمستشفيات التخصصية والمدن الطبية.
-
برامج التأمين الموجهة للعمل الحر: للمرأة التي تمتلك وثيقة عمل حر أو سجلاً تجارياً للأسر المنتجة، تتيح منصات التأمين المعتمدة شراء وثائق تأمين صحي فردية بأسعار ميسرة ومخصصة للمهنيين المستقلين عبر منصات مثل "تأميني" و"بي كير".
رابعاً: حقوقكِ الرقمية وكيفية تقديم شكوى لدى مجلس الضمان الصحي
لا تنتهي علاقتكِ بالتأمين عند استلام بطاقة التأمين الرقمية؛ بل يحميكِ النظام من أي تعسف قد تمارسه شركات التأمين أو المستشفيات:
-
رفض الموافقات الطبية: تُلزم اللوائح شركات التأمين بالرد على طلبات الموافقة للعلاجات الروتينية خلال مدة لا تتجاوز ساعة واحدة، وفي حالات الطوارئ يتم تقديم العلاج فوراً دون انتظار أي موافقة مسبقة.
-
حالات طلب مبالغ إضافية دون وجه حق: إذا طلب مقدم الخدمة (المستشفى أو المركز الطبي) مبالغ مالية تفوق نسبة التحمل النظامية المحددة في الوثيقة (التي تتراوح عادة بين 0% و20% بحد أقصى محدد)، يحق لكِ رفض السداد وتقديم بلاغ فوري.
-
خطوات رفع شكوى رسمية:
-
الدخول إلى الموقع الإلكتروني لمجلس الضمان الصحي (chi.gov.sa) أو عبر تطبيق المجلس على الهواتف الذكية.
-
التوجه إلى بوابة "خدمات المستفيدين" واختيار "تقديم شكوى تأمينية".
-
إدخال رقم الهوية الوطنية، ورقم الوثيقة، وشرح موضوع الشكوى مع إرفاق التقارير الطبية وفواتير الدفع إن وُجدت.
-
يتولى المجلس متابعة الشكوى وإلزام شركة التأمين أو المستشفى برد الحقوق المالية وتوفير التغطية خلال أيام عمل معدودة.
-
نصائح «أنا حوا» لإدارة تأمينكِ الصحي بذكاء:
-
احتفظي بالنسخة الرقمية لبطاقات التأمين: قومي بتنزيل بطاقة التأمين الرقمية لكِ ولأبنائكِ على هاتفكِ عبر المحفظة الرقمية أو تطبيق شركة التأمين لتجنب أي تأخير في طوارئ المستشفيات.
-
افحصي شبكة المراكز المعتمدة (Network): تأكدي مسبقاً من فئة المستشفيات والمراكز القريبة من سكنكِ والمدرجة في وثيقتكِ (فئة A، B، أو C) لتحديد الوجهة الأنسب في المواعيد الروتينية.
-
أفصحي بدقة عن الحالات السابقة: عند الانتقال إلى وظيفة جديدة أو استخراج وثيقة جديدة، املئي نموذج الإفصاح الطبي بأمانة لضمان عدم إسقاط حقكِ في علاج الأمراض المزمنة لاحقاً.
خلاصة لامرأة «أنا حوا»
صحتكِ وصحة أبنائكِ هي رأس مالكِ الحقيقي؛ ومع التطورات الرقمية والتنظيمية في القطاع الصحي السعودي، أصبحت حقوقكِ محمية وموثقة بنصوص نظامية صارمة. معرفتكِ بهذه اللوائح تمنحكِ الثقة والقوة لانتزاع حق أسرتكِ في أفضل رعاية طبية ممكنة بكل يسر وكرامة.
أسئلة حول التأمين الصحي للأم المعيلة
س: هل يغطي التأمين الصحي تكاليف متابعة الحمل والولادة للمطلقة الحامل؟
ج: نعم، إذا كانت مشمولة بوثيقة تأمين سارية ومفصحة عن حالتها نظاماً، فإن رعاية الأمومة والحمل والولادة من المنافع الأساسية التي لا يمكن إسقاطها.
س: حتى أي سن يستمر الأبناء مشمولين بتأمين الأم المعيلة كتابعين؟
ج: يستمر شمول الأبناء الذكور كتابعين حتى سن 25 عاماً إذا كانوا غير متزوجين ولا يعملون، بينما تستمر الفتيات تحت تغطية الوثيقة طالما لم يتزوجن ولم يلتحقن بوظيفة توفر لهن تأميناً مستقلاً.