تأمين الاحتيال الإلكتروني في السعودية والإمارات.. حماية الحسابات البنكية والهوية الرقمية
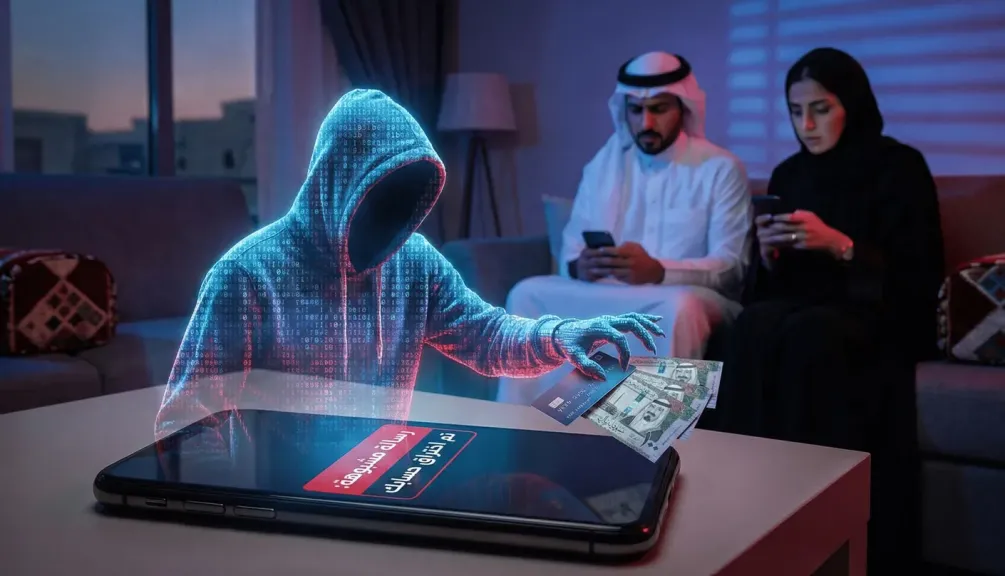

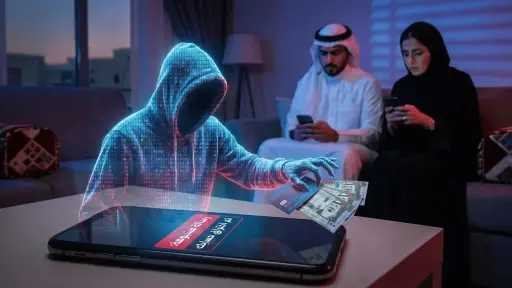
التأمين ضد الاحتيال والجرائم الإلكترونية أصبحت المعاملات الرقمية جزءًا أساسيًا من الحياة اليومية للمرأة في السعودية والإمارات، بداية من التسوق عبر المتاجر الإلكترونية، مرورًا بتحويل الأموال وسداد الفواتير، وصولًا إلى إدارة الحسابات المصرفية والاستثمارات والخدمات الحكومية عبر التطبيقات والمنصات الذكية. ومع اتساع الاعتماد على هذه الخدمات، تتزايد أهمية حماية البيانات الشخصية والحسابات المالية من محاولات الاحتيال والاختراق وسرقة الهوية الرقمية.
كيف تحمي المرأة السعودية والإماراتية أموالها وهويتها الرقمية؟
ولم تعد المخاطر الإلكترونية تقتصر على تلقي رسالة مشبوهة أو النقر على رابط مجهول، بل قد تتطور إلى الاستيلاء على بيانات البطاقات المصرفية، أو تنفيذ تحويلات دون علم صاحبة الحساب، أو استخدام معلوماتها الشخصية في معاملات غير مصرح بها. وقد تترتب على هذه الوقائع خسائر مالية، إلى جانب أعباء قانونية وإجرائية لاستعادة الحسابات وإثبات عدم مسؤوليتها عن العمليات المنفذة.
وفي هذا السياق، يبرز التأمين ضد الاحتيال والجرائم الإلكترونية باعتباره أحد الحلول التي يمكن أن توفر حماية مالية في حالات محددة، وفقًا لنوع الوثيقة وشروطها. لكنه ليس بديلًا عن إجراءات الأمن الرقمي، ولا يعني أن شركة التأمين تتحمل تلقائيًا كل خسارة تنتج عن استخدام الإنترنت؛ إذ تتوقف الاستفادة على طبيعة الحادث، وحدود التغطية، والاستثناءات، ومدى التزام العميلة بمتطلبات الحماية والإبلاغ.
اقرأ أيضاً
وتحتاج المرأة السعودية والإماراتية، سواء كانت موظفة أو صاحبة مشروع أو مستخدمة للخدمات المصرفية والتسوق الإلكتروني، إلى فهم أنواع الحماية المتاحة والتمييز بين التأمين على الأموال والتأمين على الهوية والبيانات، ومعرفة الحالات التي يمكن فيها المطالبة بالتعويض.
ما أنواع التأمين التي تحمي الأموال والهوية الرقمية؟
تختلف وثائق الحماية الإلكترونية بحسب طبيعة الخطر الذي تستهدفه، فهناك برامج تركز على تعويض الخسائر المالية الناتجة عن سرقة الهوية، وأخرى تهتم بالمعاملات المصرفية أو عمليات الشراء عبر الإنترنت، بينما تستهدف وثائق التأمين السيبراني الموسعة الأفراد والشركات التي تواجه مخاطر اختراق البيانات وتعطل الأنظمة.
ومن أبرز التغطيات التي يمكن للمرأة البحث عنها:
1. التأمين ضد سرقة الهوية الرقمية
تحدث سرقة الهوية عندما يحصل شخص غير مصرح له على بيانات شخصية، مثل رقم الهوية أو بيانات الحسابات أو المستندات الرسمية، ثم يستخدمها لانتحال شخصية صاحبتها أو تنفيذ معاملات باسمها.
وقد تتضمن بعض وثائق التأمين الشخصي ضد الجرائم الإلكترونية تغطية الخسائر المالية المباشرة الناتجة عن إساءة استخدام الهوية، إلى جانب مصروفات معينة لاستعادة السجلات وتصحيح البيانات لدى الجهات المالية أو القانونية، وربما بعض تكاليف الاتصالات والإجراءات المرتبطة بالواقعة.
لكن هذه المنافع ليست موحدة؛ فقد تشترط الوثيقة إثبات وقوع الاحتيال، وتقديم بلاغ رسمي، وإثبات وجود خسارة مالية فعلية، كما قد تستبعد بعض الأضرار المعنوية أو الخسائر غير المباشرة.
2. الحماية من الاحتيال المصرفي الإلكتروني
قد تتعرض المرأة لعمليات سحب أو تحويل غير مصرح بها بعد اختراق حسابها المصرفي أو الاستيلاء على بيانات بطاقتها. وتوفر بعض منتجات التأمين الشخصي تغطية لمثل هذه الخسائر ضمن حدود مالية وشروط محددة.
ومن الضروري هنا التمييز بين التأمين الذي تشتريه العميلة بصورة مستقلة، ومسؤولية البنك عن حماية القنوات المصرفية والتعامل مع العمليات غير المصرح بها. ففي السعودية، تلزم قواعد حماية المستهلك المالي المؤسسات المالية بتأمين قنواتها الإلكترونية، وتعويض المستهلك عن الخسائر المباشرة الناتجة عن اختراق هذه القنوات أو ضعف الحماية، وفق الضوابط المعمول بها.
وفي الإمارات، تتضمن معايير حماية المستهلك الصادرة عن المصرف المركزي إجراءات للتعامل مع المعاملات غير المصرح بها، من بينها توثيق البلاغ واتخاذ تدابير لحماية الحساب، ورد المدفوعات غير المصرح بها بعد انتهاء التحقيق أو خلال 30 يومًا من الإبلاغ أو اكتشاف الواقعة، أيهما أقصر، مع استثناء الحالات التي يثبت فيها الاحتيال أو الإهمال الجسيم من جانب العميل.
3. تأمين المشتريات عبر الإنترنت
تتيح بعض البرامج التأمينية حماية مرتبطة بالمشتريات الإلكترونية، وقد تشمل حالات محددة مثل عدم تسليم المنتج أو تعرضه للتلف أو السرقة بعد الشراء، بحسب نوع الوثيقة وطريقة الدفع وشروط المطالبة.
لكن ليس كل خلاف مع متجر إلكتروني يدخل ضمن التأمين؛ فتأخر الشحنة أو اختلاف المنتج عن الصور أو رفض البائع استرداد الأموال قد يخضع لإجراءات الاعتراض لدى البنك أو مزود الدفع أو منصة التجارة الإلكترونية، وليس بالضرورة لوثيقة التأمين.
لذلك، ينبغي التأكد من أن الوثيقة تغطي بالفعل مخاطر الشراء الإلكتروني، ومعرفة ما إذا كانت الحماية تشمل جميع المتاجر أم مواقع محددة، وما الحد الأقصى لقيمة التعويض، والمدة المتاحة للإبلاغ عن المشكلة.
4. التأمين ضد الجرائم الإلكترونية الشخصية
تتضمن بعض المنتجات المتخصصة تغطيات أوسع، مثل التعامل مع آثار الابتزاز الإلكتروني أو انتحال الشخصية أو اختراق الحسابات، وقد تشمل تكاليف الاستشارات القانونية أو الدعم الفني أو استعادة البيانات، إذا كانت هذه المنافع مدرجة صراحة في الوثيقة.
وتعرض بعض شركات التأمين في المنطقة منتجات للحماية السيبرانية الشخصية تتناول الخسائر المرتبطة بسرقة الهوية، إلى جانب خدمات المساعدة في تصحيح السجلات والإبلاغ عن الواقعة. ومع ذلك، لا يجوز افتراض أن جميع صور الابتزاز أو الاحتيال أو اختراق الحسابات مشمولة؛ إذ تختلف التغطية من منتج إلى آخر.
السعودية والإمارات.. ما مسؤولية البنوك وشركات التأمين؟
توجد أهمية كبيرة لمعرفة الجهة المسؤولة عن التعامل مع الخسارة؛ لأن وقوع عملية احتيال إلكتروني لا يعني بالضرورة أن المطالبة يجب أن تقدم إلى شركة التأمين مباشرة.
في السعودية، تضع قواعد البنك المركزي السعودي متطلبات لحماية بيانات العملاء والقنوات المصرفية، وتلزم المؤسسات المالية بتوفير وسائل آمنة للتحقق من الهوية، واتخاذ إجراءات للحد من الاحتيال، مع وجود آليات للإبلاغ عن العمليات المشبوهة والاعتراض على المعاملات غير المصرح بها.
أما في الإمارات، فتفرض قواعد المصرف المركزي على المؤسسات المالية المرخصة توفير أنظمة مناسبة لاكتشاف الاحتيال والتعامل معه، وإبلاغ العملاء بإجراءات الإبلاغ عن السرقة أو فقدان البيانات أو المعاملات المشبوهة. كما تتضمن القواعد أحكامًا بشأن التعامل مع المدفوعات غير المصرح بها وردها وفق الشروط المحددة.
وفي المقابل، تعمل وثيقة التأمين كحماية إضافية في حدود المخاطر التي وافقت الشركة على تغطيتها. ولهذا يجب على المرأة عدم اعتبار التأمين بديلًا عن حقها في الاعتراض على العملية المصرفية، أو إبلاغ البنك والجهات المختصة عند التعرض للاحتيال.
متى ترفض شركة التأمين تعويض الخسائر الإلكترونية؟
لا تضمن وثيقة التأمين قبول جميع المطالبات، حتى إذا كانت الخسارة ناتجة عن واقعة احتيال حقيقية. فقد ترفض الشركة التعويض إذا كان الحادث خارج نطاق التغطية، أو لم تستوفِ صاحبة الوثيقة شروط الإبلاغ، أو لم تقدم الأدلة المطلوبة.
ومن أبرز البنود التي ينبغي مراجعتها:
-
حدود التعويض: الحد الأقصى الذي تدفعه الشركة عن الحادث الواحد أو إجمالي المطالبات خلال العام.
-
التحمل المالي: المبلغ الذي تلتزم المؤمن عليها بدفعه من قيمة الخسارة.
-
الاستثناءات: العمليات التي نفذتها صاحبة الحساب بنفسها بعد تعرضها للخداع، إذا كانت الوثيقة تستثنيها.
-
الإهمال الجسيم: الحالات التي يثبت فيها عدم الالتزام بمتطلبات الحماية الأساسية، وفق تعريف الوثيقة.
-
الإبلاغ: المهلة المحددة لإخطار شركة التأمين والبنك والجهات المختصة.
-
الإثبات: ضرورة تقديم كشوف الحسابات والرسائل وسجلات المعاملات ومحاضر البلاغات.
-
الخسائر غير المباشرة: مثل الضرر المعنوي أو ضياع فرص استثمارية، وهي أمور لا تغطيها جميع الوثائق.
ومن المهم معرفة ما إذا كانت التغطية تشمل الاحتيال الذي يتم عبر المكالمات الهاتفية أو تطبيقات التواصل الاجتماعي أو الرسائل المزيفة، أم تقتصر على الاختراق التقني للحسابات والأجهزة.
ماذا تفعل المرأة فور اكتشاف عملية احتيال إلكتروني؟
سرعة التصرف قد تقلل حجم الخسارة وتساعد في حفظ الأدلة اللازمة لتقديم المطالبة. وعند اكتشاف تحويل غير معروف أو اختراق حساب أو سرقة بيانات بطاقة مصرفية، ينبغي اتباع الخطوات التالية:
-
التواصل فورًا مع البنك من خلال الرقم الرسمي وطلب إيقاف البطاقة أو تجميد الحساب أو تعطيل وسيلة الدفع المتضررة.
-
تغيير كلمات المرور الخاصة بالبريد الإلكتروني والحسابات المصرفية والمنصات المرتبطة بالواقعة.
-
الاحتفاظ بالرسائل والروابط وأرقام الهواتف وبيانات التحويل ولقطات الشاشة، دون حذف أي دليل.
-
تقديم بلاغ إلى الجهات المختصة في الدولة التي وقعت فيها الواقعة.
-
إخطار شركة التأمين خلال المهلة المحددة في الوثيقة، إذا كانت الخسارة مشمولة بالتغطية.
-
تقديم المستندات المطلوبة ومتابعة رقم المطالبة حتى صدور قرار الشركة.
ولا ينبغي الاستجابة لأي شخص يتواصل مدعيًا قدرته على استرداد الأموال مقابل رسوم أو بيانات مصرفية إضافية؛ فقد تكون هذه محاولة احتيال جديدة تستهدف الضحية نفسها.
كيف تختارين وثيقة التأمين الإلكتروني المناسبة؟
قبل شراء التأمين ضد الاحتيال والجرائم الإلكترونية، من الأفضل تحديد المخاطر الأكثر ارتباطًا باستخدام المرأة للخدمات الرقمية. فالموظفة التي تعتمد على التحويلات المصرفية والتسوق الإلكتروني قد تحتاج إلى مراجعة تغطية المعاملات المالية وسرقة الهوية، بينما قد تحتاج صاحبة متجر إلكتروني إلى حماية أوسع تشمل البيانات الرقمية ومسؤولية تسرب معلومات العملاء وتعطل الأنظمة.
وينبغي مقارنة الوثائق وفق قيمة التعويض، ونطاق الحماية، والاستثناءات، والخدمات القانونية والفنية المساندة، مع التأكد من ترخيص شركة التأمين والوسيط الذي يقدم المنتج في السعودية أو الإمارات.
كما يجب السؤال عما إذا كانت الوثيقة تغطي الخسائر الناتجة عن مشاركة البيانات دون قصد، أو عمليات الاحتيال القائمة على انتحال صفة البنك أو شركة الشحن، أو التحويلات التي تتم بعد خداع العميلة لإعطاء رمز التحقق. فهذه التفاصيل قد تحدد الفارق بين وثيقة توفر حماية فعلية وأخرى تقتصر على مخاطر محدودة.
الحماية الرقمية تبدأ بالوعي وتكتمل بالتأمين
إن تأمين المرأة السعودية والإماراتية ضد الاحتيال والجرائم الإلكترونية يمكن أن يمثل طبقة إضافية لحماية الأموال والهوية الرقمية، لكنه لا يعفيها من اتخاذ الاحتياطات اللازمة، ولا يحل محل مسؤوليات البنوك والجهات المالية في حماية العملاء.
والاختيار الصحيح يبدأ بقراءة شروط الوثيقة ومعرفة ما إذا كانت تغطي سرقة الهوية أو الاحتيال المصرفي أو المشتريات الإلكترونية، ثم التأكد من حدود التعويض والاستثناءات وآليات تقديم المطالبات. فالحماية المالية الأكثر فاعلية هي التي تجمع بين الوعي بالمخاطر، وتأمين مناسب، وسرعة الإبلاغ عند وقوع أي نشاط مشبوه.