

تأمين الحمل والولادة في الخليج.. كيف تعرفين التغطية والتكاليف قبل الاشتراك؟

يمثل تأمين الحمل والولادة أحد الموضوعات المهمة التي تشغل المرأة عند التخطيط للإنجاب أو الاستعداد لاستقبال طفل جديد، خاصة مع اختلاف تكاليف الرعاية الصحية بين المستشفيات وتنوع برامج التأمين الطبي في دول الخليج. فبين متابعة الحمل والفحوصات الدورية والولادة الطبيعية أو القيصرية، قد تتباين الخدمات التي تشملها الوثيقة، كما يمكن أن تظهر مصروفات إضافية لا تتوقعها الأسرة عند بدء رحلة الحمل.
7 تفاصيل يجب أن تعرفها المرأة قبل اختيار الوثيقة
ولا يعني وجود تأمين صحي بالضرورة أن جميع نفقات الأمومة مغطاة بالكامل؛ إذ تتوقف الاستفادة على بنود العقد، وحدود التغطية المالية، وفترات الانتظار، وشبكة مقدمي الخدمة، والاستثناءات المطبقة. لذلك، فإن قراءة الوثيقة بعناية قبل الاشتراك تساعد المرأة على معرفة الخدمات المتاحة وتقدير الميزانية المطلوبة بصورة أفضل.
وفي السعودية والإمارات وغيرها من دول الخليج، تختلف قواعد التأمين والمنتجات المتاحة وفقًا للبلد ونوع الوثيقة وجهة العمل وشركة التأمين. ولهذا، من المهم مراجعة الشروط الفعلية للبرنامج بدلًا من افتراض أن جميع الوثائق تقدم التغطية نفسها.
1. متابعة الحمل.. هل تشملها الوثيقة من البداية؟
اقرأ أيضاً
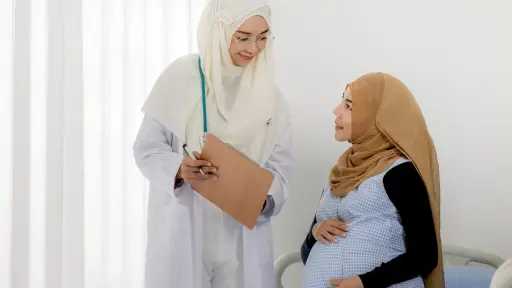
تبدأ رحلة الأمومة طبيًا بزيارات المتابعة التي تساعد على مراقبة صحة الأم ونمو الجنين، وقد تشمل استشارات الطبيب والفحوصات المخبرية والتصوير بالموجات فوق الصوتية، إلى جانب اختبارات أخرى يحددها الطبيب بحسب الحالة.
لكن نطاق تغطية هذه الخدمات يختلف من وثيقة إلى أخرى. فقد تتضمن بعض البرامج باقة محددة لمتابعة الحمل، بينما تضع برامج أخرى سقفًا ماليًا أو عددًا معينًا من الزيارات والفحوصات، وقد لا تشمل بعض الخدمات الإضافية إلا بشروط محددة.
قبل اختيار التأمين، ينبغي التأكد من النقاط التالية:
-
عدد زيارات متابعة الحمل المشمولة بالتغطية.
-
الفحوصات والتحاليل الطبية التي يتحمل التأمين تكلفتها.
-
عدد فحوصات الموجات فوق الصوتية المشمولة، إن كان محددًا.
-
وجود نسبة تحمّل أو مبلغ يدفع عند تلقي الخدمة.
-
الحاجة إلى موافقة مسبقة لبعض الفحوصات أو الإجراءات.
ومن الأفضل طلب جدول المنافع مكتوبًا من شركة التأمين، حتى تتمكن المرأة من معرفة الخدمات المغطاة والحدود المالية المطبقة عليها.
2. الولادة الطبيعية والقيصرية.. هل تختلف التغطية؟
من التفاصيل الأساسية التي يجب مراجعتها معرفة ما إذا كانت الوثيقة تغطي الولادة الطبيعية والقيصرية، وما إذا كانت هناك حدود مالية أو شروط مختلفة لكل منهما.
قد تشمل الوثيقة تكاليف الولادة داخل المستشفى، وأتعاب الطبيب، وغرفة الإقامة، والخدمات الطبية المرتبطة بالإجراء، لكن التفاصيل تختلف بحسب البرنامج. كما قد تتباين التغطية عند إجراء عملية قيصرية لأسباب طبية مقارنة بالإجراءات التي تخضع لشروط خاصة في العقد.
ومن المهم كذلك الاستفسار عن كيفية التعامل مع الحالات الطارئة التي تستدعي تدخلًا طبيًا عاجلًا، وعن مدى شمول التغطية للمضاعفات المرتبطة بالحمل أو الولادة.
ولا يكفي السؤال عما إذا كانت الولادة مغطاة؛ بل ينبغي معرفة الخدمات الداخلة في هذا البند، وحدود كل خدمة، وما إذا كانت هناك مصروفات يتحملها المؤمن عليها من مالها الخاص.
3. فترة الانتظار.. متى تبدأ الاستفادة من تأمين الأمومة؟
تُعد فترة الانتظار من البنود التي تستحق اهتمامًا خاصًا عند شراء وثيقة تأمين تتضمن تغطية الحمل والولادة. والمقصود بها المدة التي قد يشترط العقد مرورها قبل الاستفادة من منفعة معينة، وفقًا لأحكام الوثيقة.
وتختلف قواعد فترات الانتظار بحسب الدولة والمنتج التأميني والظروف التي تنطبق عليها التغطية. لذلك، لا ينبغي الاعتماد على مدة متداولة بين الأشخاص أو على شروط وثيقة مختلفة عن الوثيقة المراد شراؤها.
إذا كانت المرأة تخطط للحمل، فمن الأفضل الاستفسار عن تاريخ بدء التغطية الفعلية، وأي فترة انتظار تنطبق على خدمات الأمومة، وكيفية التعامل مع الحمل القائم قبل الاشتراك، إن كانت هذه الحالة ذات صلة.
كما ينبغي الحصول على إجابة واضحة ومكتوبة من شركة التأمين بشأن أهلية الاستفادة، بدلًا من الاكتفاء بتأكيد شفهي عام بأن الوثيقة تشمل الحمل والولادة.
4. شبكة المستشفيات والأطباء.. أين يمكنك تلقي الرعاية؟
لا تقل شبكة مقدمي الخدمة أهمية عن قيمة التغطية المالية؛ فقد تكون الوثيقة مناسبة من حيث المزايا، لكنها لا تشمل المستشفى الذي تفضله المرأة أو الطبيب الذي تتابع معه الحمل.
وتتعاقد شركات التأمين عادةً مع شبكات من المستشفيات والعيادات ومراكز الفحوصات، وقد تختلف الخدمات المتاحة بحسب فئة الوثيقة والمنطقة الجغرافية. لذلك، ينبغي مراجعة قائمة المنشآت الطبية المشمولة والتأكد من أن خدمات الأمومة متاحة فيها ضمن الخطة المختارة.
وقبل الاشتراك، يُنصح بالتحقق من الآتي:
-
وجود المستشفى المفضل ضمن الشبكة المعتمدة.
-
شمول عيادة النساء والتوليد ضمن التغطية.
-
إمكانية إجراء الفحوصات والتحاليل في مراكز معتمدة.
-
قواعد الإحالة والموافقة المسبقة، إن وجدت.
-
آلية التعامل مع الحالات الطارئة أو تلقي العلاج خارج الشبكة.
وإذا كانت المرأة تقيم في مدينة معينة أو تنتقل بين أكثر من مدينة، فمن المفيد التأكد من أن الشبكة تناسب مكان السكن والعمل والاحتياجات المتوقعة خلال الحمل.
5. الحد المالي للتغطية.. هل يكفي لتكاليف الولادة؟
قد تتضمن وثيقة التأمين حدًا أقصى للمنافع المتعلقة بالحمل والولادة، وهو ما يعني أن الشركة تتحمل النفقات المشمولة حتى سقف مالي محدد، وفقًا لشروط العقد. وإذا تجاوزت الفاتورة هذا الحد، فقد تتحمل المرأة أو الأسرة الفرق، بحسب أحكام الوثيقة.
ويجب التمييز بين الحد الإجمالي لتغطية الأمومة والحدود الفرعية لبعض الخدمات؛ فقد يكون لكل من متابعة الحمل والولادة أو المضاعفات الطبية سقف مختلف، وفقًا للبرنامج.
ومن المفيد مقارنة التغطية المتاحة بالتكاليف المتوقعة في المستشفى الذي تنوي المرأة استخدامه، مع الانتباه إلى أن الأسعار تختلف حسب المنشأة ونوع الإقامة والخدمات الطبية المطلوبة.
ولا ينبغي اختيار الوثيقة بناءً على قيمة القسط وحدها؛ فقد تكون الخطة الأقل تكلفة محدودة المنافع، بينما توفر خطة أخرى تغطية أوسع أو شبكة مستشفيات أكثر ملاءمة. والمقارنة الصحيحة تشمل التكلفة الإجمالية التي قد تتحملها الأسرة، وليس سعر الاشتراك فقط.
6. الاستثناءات والمصروفات الإضافية.. ما الذي قد لا يشمله التأمين؟
من الأخطاء الشائعة افتراض أن كل خدمة تُقدم أثناء الحمل أو بعد الولادة تدخل تلقائيًا ضمن التغطية. فقد تتضمن الوثيقة استثناءات أو شروطًا خاصة لبعض الفحوصات والإجراءات والأدوية والخدمات الإضافية.
كما يمكن أن تفرض بعض البرامج نسبة تحمّل أو مشاركة مالية عند تلقي الخدمة، أو تشترط موافقة مسبقة قبل إجراء معين. وقد تختلف تغطية المضاعفات الطبية أو الإقامة الإضافية أو الخدمات المقدمة خارج الشبكة بحسب العقد.
لذلك، ينبغي مراجعة بنود الوثيقة المتعلقة بما يلي:
-
الأدوية والفحوصات غير المدرجة ضمن المنافع الأساسية.
-
مضاعفات الحمل والولادة وشروط تغطيتها.
-
الإقامة بالمستشفى والخدمات الإضافية.
-
نسب التحمل والمبالغ التي تدفعها المؤمن عليها.
-
الإجراءات التي تتطلب موافقة مسبقة.
-
الحالات أو الخدمات المستثناة صراحةً من التغطية.
وإذا كان أي بند غير واضح، فمن الأفضل طلب تفسير مكتوب من شركة التأمين أو وسيط مرخص قبل توقيع العقد.
7. رعاية المولود الجديد.. هل تشملها وثيقة الأم؟
من المهم ألا يقتصر التخطيط التأميني على تكاليف الحمل والولادة فقط، بل أن يشمل أيضًا معرفة ما إذا كانت الوثيقة تغطي المولود الجديد بعد الولادة، وما الإجراءات المطلوبة لإضافته إلى التأمين.
فقد تختلف شروط تغطية المولود عن شروط تغطية الأم، كما يمكن أن تكون هناك مواعيد محددة لتسجيل الطفل أو تقديم المستندات اللازمة. ولا ينبغي افتراض أن جميع الخدمات الطبية التي يحتاج إليها المولود مشمولة تلقائيًا ضمن وثيقة الأم.
ويُستحسن الاستفسار مسبقًا عن تغطية الرعاية الطبية الأولية للمولود، والخدمات التي قد يحتاج إليها عند وجود حالة تستدعي المتابعة، والإجراءات الإدارية اللازمة لإضافته إلى الوثيقة أو تسجيله في برنامج مستقل.
وتزداد أهمية هذه الخطوة إذا كانت الأسرة تعتمد على التأمين الصحي في تغطية نفقاتها الطبية، أو إذا كانت ترغب في تجنب أي فجوة في التغطية بعد الولادة.
تأمين الحمل والولادة في السعودية والإمارات.. لماذا يجب مراجعة الشروط المحلية؟
تختلف أنظمة التأمين الصحي في دول الخليج، كما تختلف تفاصيل البرامج بين الشركات والفئات التأمينية. ولهذا، ينبغي للمرأة التي تبحث عن تأمين الحمل والولادة في السعودية أو تأمين الأمومة في الإمارات أن تتحقق من المتطلبات السارية في بلدها، وأن تراجع الوثيقة الخاصة بها بدلًا من الاعتماد على معلومات عامة عن السوق.
وقد تتأثر التغطية بنوع التأمين، وما إذا كان مقدمًا من جهة العمل أو مشتَرى بصورة فردية، إلى جانب فئة البرنامج وشروط الاستفادة منه. لذلك، من المهم التأكد من الجهة التنظيمية المختصة، ومن أن شركة التأمين مرخصة، ومن أن المنافع والاستثناءات موضحة في المستندات الرسمية.
كما يُنصح بالاحتفاظ بنسخة من الوثيقة وجدول المنافع وأي موافقات مكتوبة، حتى يسهل الرجوع إليها عند حجز المواعيد أو تقديم المطالبات.
كيف تختارين وثيقة مناسبة لاحتياجاتك؟
قبل اتخاذ القرار، حددي الخدمات التي تحتاجين إليها خلال الحمل والولادة، ثم قارني بين الوثائق وفقًا لمجموعة من المعايير الأساسية: تغطية المتابعة والفحوصات، والولادة الطبيعية والقيصرية، وفترة الانتظار، وشبكة المستشفيات، والحدود المالية، والاستثناءات، وتغطية المولود الجديد.
بعد ذلك، قارني الأقساط ونسب التحمل والتكاليف المحتملة التي قد تدفعينها من مالك الخاص. واحرصي على قراءة الشروط كاملة، وعدم الاكتفاء بالإعلانات التي تذكر أن البرنامج يشمل الأمومة دون توضيح تفاصيل التغطية.
وإذا كانت لديك حالة طبية خاصة أو حمل قائم قبل الاشتراك، فمن المهم الإفصاح عن المعلومات المطلوبة بدقة، والاستفسار عن مدى انطباق التغطية عليك قبل إتمام التعاقد.
الخلاصة.. لا تختاري تأمين الأمومة قبل قراءة التفاصيل
يمثل تأمين الحمل والولادة وسيلة للمساعدة في إدارة النفقات الطبية، لكنه لا يعني بالضرورة أن جميع تكاليف الأمومة مغطاة بالكامل. فقد تختلف المنافع بين متابعة الحمل والولادة الطبيعية والقيصرية، كما تلعب فترات الانتظار وشبكة المستشفيات والحدود المالية والاستثناءات دورًا أساسيًا في تحديد ما تتحمله شركة التأمين وما تدفعه الأسرة.
والخطوة الأكثر أهمية هي مراجعة الوثيقة الفعلية ومقارنة الخيارات المتاحة وفقًا لاحتياجاتك الطبية وميزانيتك، مع التأكد من شروط تغطية المولود الجديد. فكلما كانت تفاصيل التغطية واضحة قبل الاشتراك، أصبح التخطيط لتكاليف الحمل والولادة أكثر دقة وقل احتمال مواجهة نفقات غير متوقعة.