

تمويل كنف وأفق من بنك التنمية الاجتماعية: دليل المرأة السعودية للحصول على قرض ميسر بدون فوائد

قد تمرين بظروف مالية طارئة أو تطمحين لبدء انطلاقة جديدة لأبنائكِ دون الوقوع في فخ القروض البنكية المرهقة والفوائد المتراكمة؛ هنا تأتي برامج بنك التنمية الاجتماعية كحل تنموي يحفظ كرامتكِ ويوفر لكِ سيولة فورية تصل إلى 30 ألفاً وحتى 100 ألف ريال بأقساط شهرية ميسرة وبدون أي هوامش ربحية.
دليل شامل من أنا حوا للمطلقات والأرامل والنساء المعيلات
يشكل بنك التنمية الاجتماعية في المملكة العربية السعودية الذراع التمويلية الحكومية الأهم لدعم الفئات الأكثر احتياجاً وتعزيز الحماية المالية للأسرة. وقد صُممت منتجات التمويل الاجتماعي للمرأة لترفع عن كاهل المطلقة والأرملة والأم المعيلة أعباء وتكاليف الحياة الاستثنائية، من خلال قروض حسنة (صفرية الفوائد) وبأقساط مجدولة تراعي ظروف الدخل المنخفض والمتوسط.
اقرأ أيضاً
إذا كنتِ تبحثين عن تمويل لتلبية التزاماتكِ الأسرية، أو دعم تعليم أبنائك، أو تأثيث منزلك المستقل، فإن هذا الدليل من «أنا حوا» يشرح لكِ بالتفصيل شروط منتجات تمويل المرأة مثل "كنف" وبرامج تمويل الأسر والمنشآت الموجهة للسيدات، مع توضيح شروط الكفيل والتقديم عبر النفاذ الوطني الموحد خطوة بخطوة.
1. منتج "كنف": الدعم المالي الاستثنائي للمطلقات والأرامل
يعد منتج "كنف" علامة فارقة في سياسات التمكين الاجتماعي؛ إذ تم تصميمه خصيصاً للمرأة الأشد حاجة التي قد تجد صعوبة في استيفاء شروط تمويل الأسرة العادي:
-
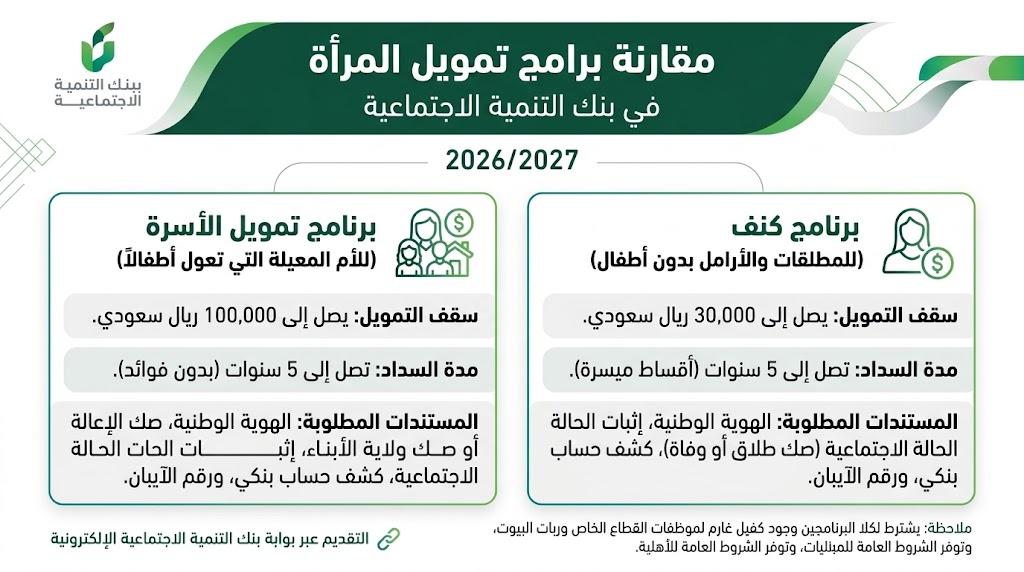
الفئة المستهدفة: المطلقات والأرامل، سواء كنّ يعلن أطفالاً أو حتى اللواتي ليس لديهن أطفال أو عائل، تقديراً لظروفهن المعيشية الخاصة.
-
سقف التمويل: يصل مبلغ التمويل إلى 30,000 ريال سعودي.
-
المزايا التمويلية:
-
قرض حسن بدون أي نسبة فائدة أو مرابحة (0%).
-
فترة سداد مرنة وميسرة تمتد حتى 5 سنوات (60 شهراً).
-
أقساط شهرية منخفضة تبدأ من حدود 500 ريال تقريباً، بما يتوافق مع الدخل الشهري للمستفيدة.
-
الإعفاء من باقي الأقساط في حال الوفاة أو العجز الكلي لا قدر الله وفق لوائح البنك وأنظمة التأمين التكافلي.
-
2. تمويل "الأسرة" للأم الحاضنة والمعيلة
إذا كانت المرأة المعيلة لديها أبناء في حضانتها وتحتاج إلى سقف تمويلي أعلى من قرض كنف لتغطية احتياجات الأسرة الموسعة، فإن منتج "تمويل الأسرة" يوفر حلولاً أكبر:
-
سقف التمويل: يصل التمويل إلى 100,000 ريال سعودي (بحسب القدرة المالية على السداد ومستوى الدخل).
-
أهلية الأم المعيلة: يحق للمرأة المطلقة أو الأرملة أو زوجة المهجور أو الغائب التقديم كربّ أسرة إذا كانت تعول طفلاً أو أكثر بموجب صكوك إعالة وحضانة رسمية.
-
احتساب الأبناء: يُحتسب الابن ضمن الأسرة حتى سن 24 عاماً ما لم يكن موظفاً أو متزوجاً، وتظل الابنة محتسبة ضمن المعالين ما لم تكن متزوجة أو موظفة.
3. شروط التقديم الأساسية ومعايير الدخل
لضمان الموافقة على طلب التمويل، وضعت اللائحة التنفيذية مجموعة من الضوابط المحددة:
-
العمر: ألا يقل عمر المتقدمة عن 25 عاماً ولا يتجاوز 55 عاماً (وقد يصل لـ 65 عاماً لبعض الفئات المتقاعدة وفق معايير الكفالة).
-
سقف الدخل الشهري: ألا يتجاوز نصيب الفرد داخل الأسرة أو دخل المتقدمة المستقل السقف المحدد من قبل البنك (المحدد عادة بـ 14,500 ريال شهرياً كحد أقصى لإجمالي دخل الأسرة).
-
السلامة الائتمانية (سمة): ألا توجد تعثرات مالية حادة أو مبالغ متأخرة غير مسواة لدى جهات تمويلية أخرى في تقرير الشركة السعودية للمعلومات الائتمانية (SIMAH).
4. عقدة "الكفيل".. متى يُشترط ومن يُعفى منه؟
تتردد الكثير من النساء في التقديم ظناً أن شرط الكفيل الغارم يمثل عقبة لا يمكن تجاوزها، لكن لوائح البنك توضح الحالات الآتية بدقة:
-
الموظفة الحكومية: إذا كانت المرأة موظفة في القطاع الحكومي أو شبه الحكومي، فإنها تكفل نفسها بضمان راتبها مباشرة عبر الاستقطاع، ولا تحتاج إلى كفيل خارجي.
-
المتقاعدة: تستطيع المتقاعدة التقديم بضمان معاشها التقاعدي المسجل في المؤسسة العامة للتأمينات الاجتماعية دون اشتراط كفيل، بشرط ألا يتجاوز عمرها السقف المسموح به عند انتهاء التمويل.
-
ربات البيوت ومستفيدات الضمان والقطاع الخاص: يلزم هنا وجود كفيل غارم يعمل في جهة حكومية أو شبه حكومية، وتتلخص شروط الكفيل في:
-
أن يكون الكفيل موظفاً على رأس العمل ولديه دخل يسمح بالاقتطاع وفق نسب التحمل المعتمدة من البنك المركزي (لا تتجاوز التزاماته 33% إلى 45% من الراتب).
-
ألا يكون الكفيل كافلاً لمستفيدين آخرين تجاوزوا حدود الاستقطاع المسموح به.
-
التوقيع على نموذج التعهد والاستقطاع إلكترونياً عبر حسابه في نفاذ فور وصول رسالة التحقق.
-
5. خطوات التقديم الإلكتروني خطوة بخطوة عبر "نفاذ"
تتم كافة مراحل تقديم الطلب ومتابعته إلكترونياً دون الحاجة لزيارة فروع البنك:
-
الولوج للبوابة: الدخول إلى الموقع الرسمي لبنك التنمية الاجتماعية (sdb.gov.sa) واختيار "بوابة الأفراد".
-
تسجيل الدخول بالنفاذ الوطني: المصادقة عبر تطبيق "نفاذ" بإدخال رقم الهوية وكلمة مرور أبشر وتأكيد الرمز.
-
اختيار المنتج التمويلي: الدخول لقائمة "التمويل الاجتماعي" واختيار نوع القرض المطلوب (كنف أو تمويل الأسرة).
-
إدخال البيانات والمستندات:
-
تحديد فرع البنك الأقرب لمحل السكن.
-
إدخال رقم الحساب البنكي (الآيبان) وتأكيد كونه مسجلاً باسم المتقدمة ومربوطاً برقم هويتها.
-
إرفاق المستندات المطلوبة (صك الطلاق أو شهادة الوفاة، صكوك الحضانة الإلكترونية للأم الحاضنة).
-
-
بيانات الكفيل (إن وجد): إدخال السجل المدني وتاريخ ميلاد الكفيل، حيث يُرسل النظام إشعاراً آلياً للكفيل لتوثيق الكفالة والموافقة على الاستقطاع عبر نفاذ.
-
اعتماد الطلب والمتابعة: فور استكمال التوقيعات الإلكترونية، يدخل الطلب مرحلة التدقيق الائتماني، وتصلكِ رسالة نصية بحالة المعاملة ورقم العقد، تمهيداً لصرف التمويل وإيداعه مباشرة في حسابكِ البنكي خلال أيام عمل وجيزة.
نصائح «أنا حوا» لإدارة التمويل بنجاح:
-
تحديد وجهة الصرف الحقيقية: اجعلي التمويل موجهاً لغايات ترفع عنكِ عبئاً ثابتاً، مثل دفع إيجار سنوي مقدم لخفض الكلفة، أو سداد التزامات ملحة ترهق ميزانيتكِ الشهرية.
-
الحرص على انتظام السداد: الالتزام بالسداد في المواعيد يرفع تصنيفكِ الائتماني في "سمة"، ويفتح لكِ الباب للاستفادة من برامج دعم وتمويل مشاريع العمل الحر مستقبلاً.
خلاصة لامرأة «أنا حوا»
إن البرامج الحكومية التمويلية كقرض "كنف" ليست مجرد مساعدة مالية عابرة، بل هي مظلة أمان صُممت لتسندكِ في أوقات التحدي، وتمنحكِ السيولة اللازمة لصيانة استقرار بيتكِ وبناء مستقبل أبنائكِ بكل ثقة واستقلالية.
أسئلة شائعة
س: هل يحق للمطلقة التي ليس لديها أطفال التقديم على تمويل كنف؟
ج: نعم، هذه إحدى أهم ميزات منتج "كنف"، حيث يُصرف للمطلقة أو الأرملة حتى وإن لم يكن لديها أطفال بشرط استيفاء بقية المعايير المالية والتأمينية.
س: هل يؤثر الحصول على تمويل كنف على استحقاق الضمان الاجتماعي المطور أو حساب المواطن؟
ج: لا يؤثر؛ فقروض بنك التنمية الاجتماعية هي مبالغ تمويل مستردة وليست دخلاً شهرياً محتسباً، وبالتالي لا تسقط استحقاقكِ في برامج الدعم الحكومي المعتمدة.